সুরক্ষিত ভবিষ্যতের জন্য টার্ম ইন্স্যুরেন্স নাকি মিউচুয়াল ফান্ড (SIP) কোনটি আগে দরকার? “Term insurance vs SIP which to buy first” – এই বিভ্রান্তি দূর করে সঠিক বিনিয়োগের গাইডলাইন পেতে সম্পূর্ণ আর্টিকেলটি পড়ুন।
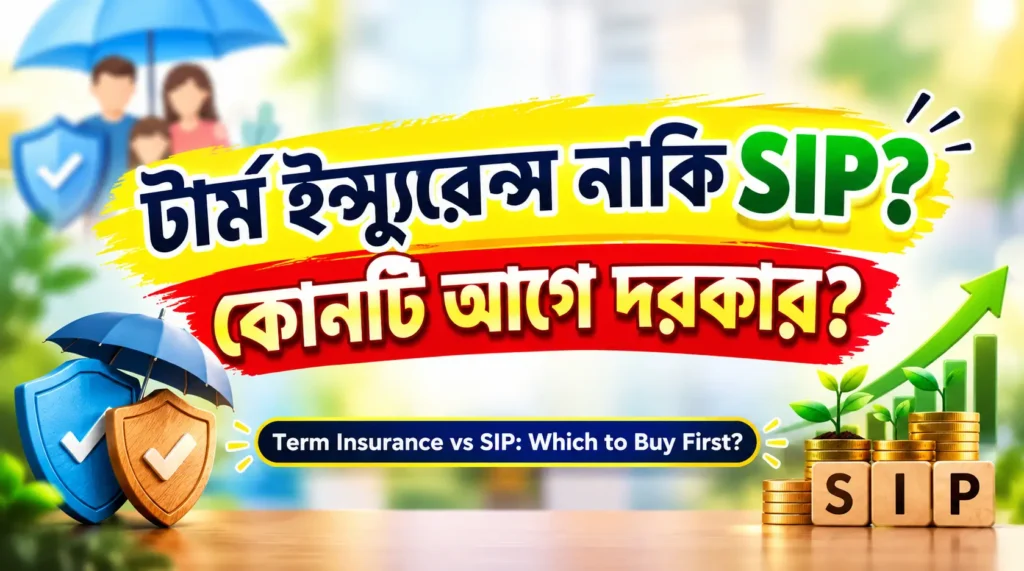
Table of Contents
সুরক্ষিত ভবিষ্যতের জন্য টার্ম ইন্স্যুরেন্স নাকি মিউচুয়াল ফান্ড (SIP) কোনটি আগে দরকার?
আজকের দিনে আমরা সবাই চাই আমাদের এবং আমাদের পরিবারের ভবিষ্যৎ যেন আর্থিকভাবে সুরক্ষিত থাকে। কিন্তু যখনই বিনিয়োগ বা সুরক্ষার কথা আসে, তখন বেশিরভাগ মানুষের মনে একটি সাধারণ প্রশ্ন জাগে— টার্ম ইন্স্যুরেন্স নাকি মিউচুয়াল ফান্ড (SIP)? কোনটি দিয়ে শুরু করা উচিত? অনেকেই এই দুটি বিষয়কে গুলিয়ে ফেলেন এবং ভুল জায়গায় আগে বিনিয়োগ করে বসেন।
আপনিও যদি এই একই প্রশ্নের উত্তর খুঁজছেন এবং “Term insurance vs SIP which to buy first” লিখে ইন্টারনেটে সার্চ করে থাকেন, তবে এই আর্টিকেলটি আপনার জন্য একদম পারফেক্ট। ফাইন্যান্সিয়াল এক্সপার্টদের মতে, একটি সেফটি নেট কখনো ওয়েলথ ইঞ্জিনের বিকল্প হতে পারে না। চলুন, খুব সহজ ভাষায় বিষয়টি বুঝে নেওয়া যাক।
টার্ম ইন্স্যুরেন্স (Term Insurance) আসলে কী?
টার্ম ইন্স্যুরেন্স হলো জীবন বিমার সবচেয়ে বিশুদ্ধ, সহজ এবং সস্তা রূপ। এটি কোনো টাকা জমানো বা বিনিয়োগের মাধ্যম নয়, বরং এটি হলো আপনার পরিবারের জন্য একটি “সেফটি নেট” বা সুরক্ষা বলয়।
আপনি একটি নির্দিষ্ট সময়ের জন্য (যেমন ১০, ২০ বা ৩০ বছর) প্রিমিয়াম দেন। যদি সেই সময়ের মধ্যে বিমাকারীর কোনো দুর্ভাগ্যজনক মৃত্যু হয়, তবে তার পরিবারকে একটি বড় অঙ্কের টাকা (Sum Assured) দেওয়া হয়, যা দিয়ে তারা আর্থিকভাবে সুরক্ষিত থাকতে পারে। পলিসির মেয়াদ শেষ হওয়া পর্যন্ত বিমাকারী বেঁচে থাকলে, সাধারণত কোনো টাকা ফেরত পাওয়া যায় না (যদি না আপনি রিটার্ন অফ প্রিমিয়াম অপশন বেছে নেন)। এর ফলে খুব অল্প মাসিক প্রিমিয়ামে অনেক বড় অঙ্কের কভার পাওয়া সম্ভব হয়।
মিউচুয়াল ফান্ড বা এসআইপি (SIP) কী?
মিউচুয়াল ফান্ড হলো আপনার জমানো টাকা বাড়ানোর একটি “গ্রোথ ইঞ্জিন”। এখানে অনেক বিনিয়োগকারীর টাকা একসাথে করে প্রফেশনাল ফান্ড ম্যানেজারদের দ্বারা শেয়ার বাজার, বন্ড বা সোনায় বিনিয়োগ করা হয়।
আর SIP (Systematic Investment Plan) হলো মিউচুয়াল ফান্ডে বিনিয়োগ করার একটি স্মার্ট পদ্ধতি, যেখানে আপনি প্রতি মাসে একটি নির্দিষ্ট অঙ্কের টাকা (যেমন ১০০০ বা ২০০০ টাকা) বিনিয়োগ করতে পারেন। দীর্ঘমেয়াদে কম্পাউন্ডিংয়ের (Compounding) মাধ্যমে এটি আপনার জন্য বিশাল একটি ফান্ড তৈরি করতে সাহায্য করে। তবে এতে বাজারের ঝুঁকি থাকে এবং এটি আপনাকে কোনো জীবন বিমা বা লাইফ কভার প্রদান করে না।
Term insurance vs SIP which to buy first: কোনটি আগে কিনবেন?
এই প্রশ্নের একদম সোজা এবং সত্যি উত্তর হলো— আপনাকে সবার আগে টার্ম ইন্স্যুরেন্স কিনতে হবে। কেন? কারণ ফাইন্যান্সিয়াল প্ল্যানিংয়ের প্রথম নিয়ম হলো— ‘আগে সুরক্ষা, তারপর সম্পদ বৃদ্ধি’।
ধরে নিন, আপনি আপনার ভবিষ্যতের জন্য প্রতি মাসে ৫০০০ টাকার একটি SIP শুরু করলেন। দুই বছর পর আপনার জমানো টাকার পরিমাণ খুব একটা বেশি হবে না। এই অবস্থায় যদি আপনার কোনো অনাকাঙ্ক্ষিত বিপদ হয়ে যায়, তবে আপনার পরিবার ওই সামান্য জমানো টাকা দিয়ে বাকি জীবন কীভাবে কাটাবে?
কিন্তু আপনি যদি প্রথমেই একটি টার্ম ইন্স্যুরেন্স নিয়ে রাখেন, তবে পলিসির প্রথম দিন থেকেই আপনার পরিবার ৫০ লক্ষ বা ১ কোটি টাকার (আপনার কভার অনুযায়ী) সুরক্ষা পেয়ে যাবে। তাই আর্থিকভাবে স্মার্ট মানুষেরা প্রথমে টার্ম ইন্স্যুরেন্স দিয়ে জীবনের ঝুঁকি কভার করেন, তারপর নিজেদের লক্ষ্য অনুযায়ী মিউচুয়াল ফান্ডে SIP শুরু করেন।
ছকে দেখে নিন: টার্ম ইন্স্যুরেন্স বনাম মিউচুয়াল ফান্ড (SIP)
বিষয়টি আরও পরিষ্কারভাবে বোঝার জন্য নিচে একটি তুলনামূলক ছক বা টেবিল দেওয়া হলো:
| বিষয় | টার্ম ইন্স্যুরেন্স (Term Insurance) | মিউচুয়াল ফান্ড (Mutual Fund SIP) |
|---|---|---|
| মূল উদ্দেশ্য | আপনার অবর্তমানে পরিবারের আর্থিক সুরক্ষা নিশ্চিত করা। | দীর্ঘমেয়াদে সম্পদ (Wealth) তৈরি করা। |
| রিটার্ন বা লাভ | মেয়াদ শেষে বেঁচে থাকলে কোনো রিটার্ন নেই (সাধারণ প্ল্যানে)। | বাজারের অবস্থার ওপর নির্ভর করে রিটার্ন পাওয়া যায়। |
| লাইফ কভার | প্রথম দিন থেকেই বিশাল অঙ্কের লাইফ কভার পাওয়া যায়। | কোনো লাইফ কভার বা জীবন বিমা থাকে না। |
| ঝুঁকি (Risk) | কোনো ঝুঁকি নেই, কভারের টাকা গ্যারান্টিড। | শেয়ার বাজারের ওঠা-নামার ওপর ঝুঁকি থাকে। |
| কখন কাজে লাগে? | পরিবারের উপার্জনকারীর অকাল মৃত্যু হলে বা বড় বিপদে। | বাড়ি কেনা, অবসর জীবন বা সন্তানের উচ্চশিক্ষার খরচে। |
| নিয়ন্ত্রক সংস্থা | IRDAI দ্বারা নিয়ন্ত্রিত। | SEBI দ্বারা নিয়ন্ত্রিত। |
বিমা এবং বিনিয়োগ কি একসাথে মেশানো উচিত?
অনেকেই টার্ম ইন্স্যুরেন্স না নিয়ে মানি-ব্যাক, এন্ডোমেন্ট প্ল্যান বা ইউলিপ (ULIP) কেনেন এই ভেবে যে, “টাকা তো ফেরত পাবো!”। কিন্তু বিশেষজ্ঞরা বারবার বলেন, বিমা এবং বিনিয়োগকে কখনোই একসাথে মেশানো উচিত নয়।
এন্ডোমেন্ট প্ল্যানে আপনি যে পরিমাণ প্রিমিয়াম দেন, তার তুলনায় লাইফ কভার অনেক কম থাকে এবং রিটার্নও মূল্যস্ফীতিকে (Inflation) হারাতে পারে না। তাই সঠিক নিয়ম হলো— কম খরচে একটি বড় অঙ্কের টার্ম ইন্স্যুরেন্স নেওয়া এবং প্রিমিয়াম দেওয়ার পর যে টাকা বাঁচবে, তা ভালো ফ্লেক্সি-ক্যাপ বা ইনডেক্স মিউচুয়াল ফান্ডে বিনিয়োগ করা।
বাস্তব জীবনের একটি উদাহরণ
ধরুন, রাহুলের বয়স ২৮ বছর এবং সে সদ্য চাকরি পেয়েছে। তার মাথায় প্রশ্ন, “Term insurance vs SIP which to buy first?” রাহুল যদি স্মার্ট সিদ্ধান্ত নেয়, তবে সে প্রথমে মাত্র ৭০০-৮০০ টাকা মাসিক প্রিমিয়ামে ১ কোটি টাকার একটি টার্ম প্ল্যান কিনে নেবে। এর ফলে তার বাবা-মা বা ভবিষ্যতের স্ত্রীর আর্থিক সুরক্ষা নিশ্চিত হয়ে গেল।
এরপর রাহুলের কাছে যে টাকা উদ্বৃত্ত থাকবে, তা দিয়ে সে দীর্ঘমেয়াদী লক্ষ্যের জন্য ভালো কোনো মিউচুয়াল ফান্ডে ৩-৪ হাজার টাকার একটি SIP শুরু করবে। এই ব্যালেন্সড অ্যাপ্রোচই হলো ফাইন্যান্সিয়াল প্ল্যানিংয়ের আসল চাবিকাঠি।
উপসংহার
পরিশেষে বলা যায়, টার্ম ইন্স্যুরেন্স এবং মিউচুয়াল ফান্ড একে অপরের প্রতিযোগী নয়, বরং একে অপরের পরিপূরক। একটি আপনার পরিবারকে বর্তমানের বিপদ থেকে বাঁচায়, আর অন্যটি আপনার ভবিষ্যৎকে আর্থিকভাবে সমৃদ্ধ করে। তাই আর দেরি না করে, সবার আগে নিজের এবং পরিবারের সুরক্ষার জন্য একটি ভালো টার্ম ইন্স্যুরেন্স বেছে নিন এবং তারপর আর্থিক স্বাধীনতার জন্য ধারাবাহিকভাবে SIP শুরু করুন।
(বিঃদ্রঃ: যেকোনো আর্থিক সিদ্ধান্ত নেওয়ার আগে আপনার ব্যক্তিগত আয়, লক্ষ্য এবং ঝুঁকি নেওয়ার ক্ষমতার কথা মাথায় রেখে তবেই বিনিয়োগ করবেন।)