আপনি কি ‘No Cost EMI’-এর ফাঁদে আটকে আছেন? জানুন কীভাবে সাময়িক লাইফস্টাইলের মোহ ত্যাগ করে ‘how to escape the EMI trap’ নীতি অনুসরণ করে প্রকৃত আর্থিক স্বাধীনতা (Financial Freedom) অর্জন করবেন।
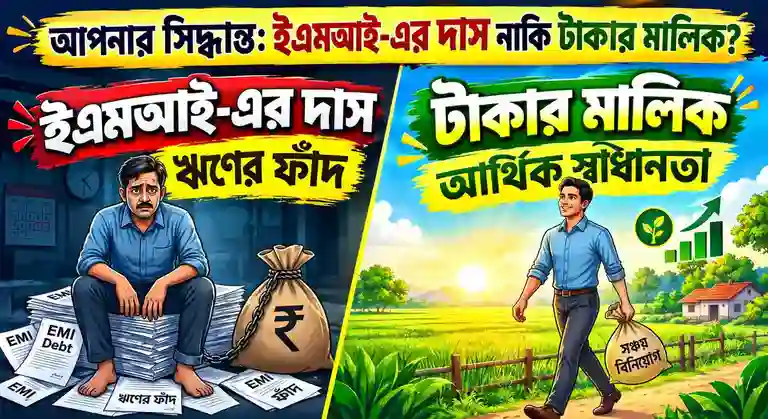
আজকের যুগে পকেটে টাকা না থাকলেও কোনো চিন্তা নেই! শপিং মলে গিয়ে পছন্দের দামি ফোন, ঘরের জন্য নতুন এসি (AC) বা উৎসবের শপিং—সবকিছুই নিমেষে কিনে ফেলা যায়। জাদুকরী তিন অক্ষরের শব্দ ‘EMI’ আমাদের জীবনকে যেন খুব সহজ করে দিয়েছে।
”জিরো ডাউন পেমেন্ট”, “নো কস্ট ইএমআই”—এই কথাগুলো শুনলে মনে হয়, এ তো দারুণ সুযোগ! পকেট থেকে তো একসাথে অনেক টাকা যাচ্ছে না। কিন্তু কখনো কি ভেবে দেখেছেন, এই সুবিধার আড়ালে আপনি আসলে কী বিক্রি করছেন?
আপনার উত্তর যদি হয় ‘কিছুই না’, তবে আপনি অনেক বড় ভুল করছেন। আপনি বিক্রি করছেন আপনার ভবিষ্যতের স্বাধীনতা।
কেন EMI একটি নীরব ফাঁদ?
EMI কখনোই আপনার বর্তমানের টাকা খরচ করায় না, এটি আপনার আগামী মাসগুলোর আয়কে আগাম বিক্রি করে দেয়। আপনি যখন কোনো জিনিস ইএমআই-তে কেনেন, তার মানে হলো আগামী ৬, ৩৬ বা ৭২ মাস আপনি যে টাকা রোজগার করবেন, তার একটি বড় অংশ আগেই অন্যের নামে লিখে দিচ্ছেন।
তাই নিজেকে একবার প্রশ্ন করুন— আপনি কি ইএমআই ব্যবহার করছেন, নাকি ইএমআই আপনাকে ব্যবহার করছে? ভিড় সবসময় সাময়িক লাইফস্টাইল (Lifestyle) কেনে, আর আর্থিকভাবে সচেতন মানুষ কেনেন ভবিষ্যৎ।
সব EMI কি খারাপ? (ইএমআই-এর প্রকারভেদ)
না, আর্থিক পরিকল্পনায় সব ঋণ ক্ষতিকর নয়। সহজে বোঝার জন্য ইএমআই-কে মূলত দুটি ভাগে ভাগ করা যায়। নিচের ছকটি থেকে বিষয়টি আরও পরিষ্কার হবে:
| ইএমআই-এর ধরন (Type of EMI) | মূল উদ্দেশ্য | ভবিষ্যতের ওপর প্রভাব | উদাহরণ |
|---|---|---|---|
| প্রোডাক্টিভ ইএমআই (Productive EMI) | যা আপনার আয় বাড়ায় বা স্থায়ী সম্পদ তৈরি করে। | দীর্ঘমেয়াদে লাভজনক এবং সম্পদ বৃদ্ধিতে সাহায্য করে। | এডুকেশন লোন, হোম লোন বা বিজনেস লোন। |
| লাইফস্টাইল ইএমআই (Lifestyle EMI) | যা শুধুমাত্র সাময়িক শখ বা আরাম মেটায়। | আপনার খরচ বাড়ায় কিন্তু কোনো রিটার্ন দেয় না। এটিই আসল ফাঁদ। | দামি মোবাইল, গ্যাজেট, ফার্নিচার বা ঘুরতে যাওয়ার লোন। |
‘No Cost EMI’-এর আসল সত্য
বিজ্ঞাপনে ‘No Cost EMI’ দেখে আমরা প্রায়ই প্রলুব্ধ হই। আমরা ভাবি, বাড়তি সুদ তো লাগছে না, তাহলে ক্ষতি কী? কিন্তু আসল ক্ষতিটা হয় আপনার ক্যাশ ফ্লো-তে (Cash Flow)। যে জিনিসটা আপনার আজ সত্যিই প্রয়োজন ছিল না, ‘অফার’ দেখে আপনি সেটাও কিনে ফেলছেন।
ধরুন আপনার মাসিক বেতন ১ লক্ষ টাকা। এর মধ্যে হোম লোন, গাড়ির লোন, ফোন এবং ক্রেডিট কার্ডের বিল মিলিয়ে প্রায় ৬৫,০০০ টাকা ইএমআই-তেই চলে যায়। অর্থাৎ, অ্যাকাউন্টে বেতন ঢোকার আগেই তার ৬৫% অন্যের হয়ে গেছে! এখন যদি হঠাৎ চাকরি চলে যায় বা কোনো মেডিকেল ইমার্জেন্সি আসে, তখন কী হবে?
কীভাবে বেরোবেন এই চক্র থেকে? (How to escape the EMI trap)
এই ঋণের ফাঁদ থেকে বাঁচার জন্য এবং আর্থিক স্বাধীনতা পাওয়ার জন্য কিছু সহজ কিন্তু অত্যন্ত কার্যকরী নিয়ম মেনে চলতে পারেন:
- ২১ দিনের নিয়ম (The 21-Day Rule): কোনো শৌখিন জিনিস ইএমআই-তে কেনার ইচ্ছা হলে, নিজেকে অন্তত ২১ দিন সময় দিন। তিন সপ্তাহ পর যদি দেখেন জিনিসটা আর ততটা দরকারি মনে হচ্ছে না, তবে বুঝবেন ওটা শুধুই একটা সাময়িক আবেগ ছিল। প্রায় ৯০% অপ্রয়োজনীয় কেনাকাটা এই নিয়মেই আটকে যায়।
- নিজেকে তিনটি প্রশ্ন করুন: কোনো নতুন ইএমআই শুরু করার আগে নিজেকে জিজ্ঞেস করুন— ১) আমি কি এটা নগদে কিনতে পারি? ২) এটি কি আমার আয় বা সম্পদ বাড়াবে? ৩) এটি না কিনলে কি আমার জীবন সত্যিই সমস্যায় পড়বে? তিনটির উত্তরই যদি ‘না’ হয়, তবে সেই জিনিস কেনা থেকে বিরত থাকুন।
EMI-এর বদলে SIP-এর অভ্যাস (EMI vs SIP for financial freedom)
একটু হিসাব করে দেখুন। প্রতি মাসে গ্যাজেট বা লাইফস্টাইলের জন্য যে ৮,০০০ বা ১২,০০০ টাকা EMI দিচ্ছেন, সেই টাকাটা যদি মিউচুয়াল ফান্ডে (Mutual Fund) একটি এসআইপি (SIP)-র মাধ্যমে বিনিয়োগ করতেন, তবে কী হতো?
দীর্ঘমেয়াদে কম্পাউন্ডিং (Compounding)-এর জাদুতে আপনি বিপুল সম্পদের অধিকারী হতে পারতেন। আর যদি স্বল্প মেয়াদের জন্য টাকা জমাতে চান, তবে লিকুইড ফান্ড (Liquid Fund) বা ওভারনাইট ফান্ডের মতো বিকল্প বেছে নিতে পারেন, যা আপনার ইমার্জেন্সি ফান্ড হিসেবে দারুণ কাজ করবে।
শেষ কথা
ইএমআই আপনাকে সাময়িকভাবে ধনী ‘দেখাতে’ পারে, কিন্তু আপনাকে সত্যিই ধনী বানায় আপনার জমানো সম্পদ (Asset)। আমাদের পাঠকদের উদ্দেশ্যে একটাই বার্তা— এমন জীবন তৈরি করুন যেখানে বেতনের টাকা অ্যাকাউন্টে ঢোকার আগেই তা অন্যের পকেটে চলে না যায়।
আগে নিজের ভবিষ্যতের জন্য বিনিয়োগ করুন, তারপর বর্তমানের আরামের কথা ভাবুন। যেদিন আপনার জমানো সম্পদ থেকে আয় আসা শুরু হবে এবং ইএমআই আপনার উপার্জনের টাকা খাওয়া বন্ধ করবে, ঠিক সেদিন থেকেই আপনার আর্থিক স্বাধীনতার (Financial Freedom) আসল যাত্রা শুরু হবে! আপনি কি প্রস্তুত এই যাত্রা শুরু করতে?